
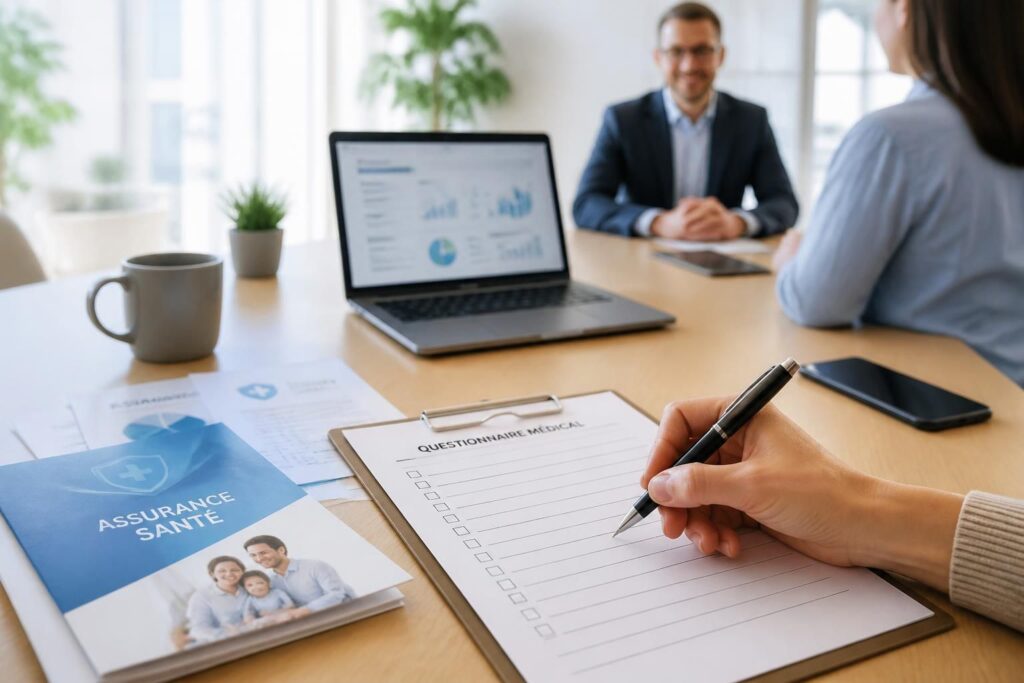
Au moment de signer un prêt immobilier, le sujet du questionnaire médical arrive souvent sans prévenir. Sur le papier, il ne s’agit que d’un formulaire de déclaration médicale ; dans les faits, il peut peser sur l’acceptation du dossier, sur le prix de l’assurance emprunteur et parfois sur certaines exclusions de couverture. Les assureurs s’en servent pour mesurer un risque lié à la santé, mais la loi encadre strictement les obligations de chacun, notamment depuis la loi Lemoine. Pour un couple comme Claire et Mehdi, qui finance un appartement à Lyon, la vraie question n’est donc pas seulement « faut-il répondre ? », mais « quoi déclarer, jusqu’où, et dans quels cas le formulaire disparaît-il ? »
Les exemples de questions varient d’un contrat à l’autre, mais la logique reste la même : antécédents, traitements en cours, arrêts de travail récents, habitudes de vie, parfois taille et poids. Un oubli peut coûter cher, tandis qu’une réponse précise permet souvent de sécuriser le dossier, même en présence d’un souci de santé. Les règles ne se limitent pas à cocher des cases : elles touchent au secret médical, au droit à l’oubli, aux limites de ce qui doit être déclaré, et aux cas où un examen complémentaire peut être demandé. Pour mieux comprendre le terrain, il faut distinguer ce qui relève d’un simple formulaire, ce qui relève d’une vraie évaluation médicale, et ce que chaque emprunteur peut légitimement taire ou non.
Selon les contrats, l’enjeu est parfois modeste, parfois décisif. Un profil stabilisé peut obtenir une proposition avec surprime, alors qu’un autre recevra une exclusion ciblée sur une garantie précise. Dans d’autres situations, le questionnaire est carrément supprimé, notamment lorsque les seuils prévus par la loi sont respectés. C’est tout l’intérêt de ce sujet : éviter les mauvaises surprises, préparer ses pièces en amont et répondre avec rigueur, sans surdéclarer ni minimiser.
En bref sur le questionnaire médical d’assurance emprunteur
- Le questionnaire médical sert à évaluer le risque de santé avant d’accorder une assurance emprunteur.
- Il peut être simplifié ou plus détaillé selon le montant assuré, l’âge et le profil de l’emprunteur.
- Depuis la loi Lemoine, il n’est pas toujours demandé : la dispense dépend de seuils précis.
- Une réponse inexacte peut entraîner une nullité du contrat en cas de sinistre.
- Tout n’est pas à déclarer : grossesse, certains antécédents couverts par le droit à l’oubli, ou éléments non visés par le formulaire.
- La banque n’accède pas au détail du dossier médical : le secret médical reste protégé.
Dans la pratique, le bon réflexe consiste à préparer ses réponses comme on préparerait un dossier de crédit : pièces à l’appui, chronologie claire, et attention aux dates. Un questionnaire rempli calmement vaut mieux qu’une réponse rapide mais approximative. C’est souvent ce détail qui fait la différence entre un traitement fluide et un aller-retour interminable avec l’assureur.
Questionnaire médical assurance emprunteur : à quoi il sert chez les assureurs
Le questionnaire médical n’est pas une visite chez le médecin. Il s’agit d’un formulaire contractuel que l’emprunteur remplit lui-même lors de la souscription, afin que l’assureur puisse estimer le niveau de risque à couvrir. En fonction des réponses, la décision peut aller d’une acceptation standard à une surprime, voire à un refus sur certaines garanties.
Dans les dossiers simples, ce document suffit souvent. Dans les cas plus sensibles, l’assureur peut demander des éléments complémentaires : comptes rendus, examens ou avis d’un médecin-conseil. Cette mécanique vise à ajuster la couverture au profil réel, sans transformer la souscription en parcours du combattant.
Les informations généralement demandées
Les formulaires diffèrent, mais les rubriques se ressemblent beaucoup. Elles portent souvent sur la situation personnelle, les antécédents de santé et les traitements en cours, avec parfois des précisions sur les habitudes de vie.
| Rubrique | Ce que l’assureur cherche | Exemple concret |
|---|---|---|
| État civil et profil | Âge, profession, taille, poids | Calcul d’un indice de masse corporelle |
| Habitudes de vie | Tabac, alcool, activités à risque | Pratique régulière de sports extrêmes |
| Antécédents médicaux | Maladies passées, hospitalisations, opérations | Intervention chirurgicale ancienne sans séquelle |
| Traitements actuels | Pathologies en cours et suivi médical | Hypertension stabilisée sous traitement |
| Arrêts de travail | Épisodes récents et motifs | Arrêt supérieur à 30 jours |
À titre d’exemple, un emprunteur de 36 ans avec une hypertension bien stabilisée peut voir son dossier accepté, mais avec une tarification différente. À l’inverse, l’absence de précision sur un traitement en cours peut créer un problème au moment où la garantie doit jouer. L’objectif reste simple : fournir une image fidèle, pas parfaite, de son état de santé.
Quand le questionnaire de santé est obligatoire en assurance emprunteur
Depuis la loi Lemoine, le questionnaire n’est plus systématique. La dispense s’applique si deux conditions cumulatives sont réunies : le capital assuré par emprunteur ne dépasse pas 200 000 € et le remboursement du prêt s’achève avant les 60 ans de l’emprunteur. Si l’une de ces conditions manque, le formulaire peut redevenir obligatoire.
Le point clé, souvent mal compris, est que le seuil s’apprécie par tête et non pour l’ensemble du prêt. Dans un crédit souscrit à deux, chacun peut donc rester sous le plafond, même si le montant global financé est plus élevé. Cette règle change concrètement la lecture du dossier pour de nombreux ménages.
Les cas où l’assureur peut le demander malgré tout
Au-delà des critères légaux, certains assureurs maintiennent un questionnaire dès que le montant assuré devient élevé, que la fin du prêt intervient tardivement ou que le profil médical appelle une analyse plus fine. Dans certains cas, la politique commerciale de l’assureur suffit à déclencher la demande.
Pour un couple de trentenaires empruntant 350 000 € à parts égales, la dispense peut s’appliquer si chaque quotité reste sous le seuil autorisé et si l’échéance finale intervient avant 60 ans. En revanche, un dossier à 250 000 € assuré intégralement par une seule personne bascule immédiatement dans une autre logique. Mieux vaut vérifier tôt que découvrir la contrainte au dernier moment.
Si le sujet des profils plus fragiles vous intéresse, un éclairage utile est disponible sur l’assurance emprunteur en cas de risque de santé.
Comment remplir correctement une déclaration médicale sans erreur
Le plus important n’est pas de répondre vite, mais de répondre juste. Une déclaration médicale approximative peut suffire à fragiliser tout le contrat, même si l’oubli n’était pas volontaire. Le bon réflexe consiste à relire chaque question et à ne jamais répondre au-delà de ce qui est demandé.
Avant de commencer, mieux vaut réunir ses ordonnances, comptes rendus d’hospitalisation et résultats récents. Ce petit travail de préparation évite les imprécisions, surtout lorsque plusieurs épisodes médicaux se sont succédé sur quelques années. Un questionnaire bien renseigné fait gagner du temps à tout le monde.
- Lire la question jusqu’au bout avant de répondre.
- Ne déclarer que ce qui est demandé, sans ajouter d’informations inutiles.
- Conserver une copie signée du document transmis.
- Demander une précision écrite si une formulation reste floue.
- Ne rien omettre parmi les éléments expressément visés.
Un exemple concret : un emprunteur qui suit un traitement pour l’hypertension doit le signaler si le questionnaire interroge les pathologies chroniques ou les médicaments en cours. À l’inverse, un rhume passager ou une allergie saisonnière ponctuelle ne relèvent pas toujours d’une déclaration, sauf question spécifique. La frontière est fine, mais elle devient lisible dès lors que la formulation est examinée avec soin.
En cas de doute, il vaut mieux demander une précision que d’improviser. Une réponse franche peut entraîner une surprime, mais elle protège bien mieux qu’un silence malheureux.
Ce qu’il n’est pas obligé de déclarer dans le questionnaire médical assurance emprunteur
Tout n’entre pas dans le champ de la déclaration médicale. Certaines situations sont protégées par la loi ou simplement hors du périmètre des questions posées. C’est particulièrement vrai pour les affections bénignes guéries, les traitements ponctuels ou les informations que le formulaire ne vise pas explicitement.
La grossesse mérite aussi une mention spécifique : elle ne constitue pas une maladie et ne peut pas être retenue contre l’emprunteuse dans l’évaluation du risque. Même logique pour certains antécédents couverts par le droit à l’oubli, notamment après les délais prévus pour les cancers et l’hépatite C, si les conditions applicables sont réunies.
Pour les dossiers concernés, un décryptage dédié sur l’assurance emprunteur après un cancer peut aider à mieux comprendre ce qui se déclare, et à quel moment.
La ligne de partage à retenir
Le principe est simple : ce qui n’est pas demandé ne se déclare pas spontanément, mais ce qui est demandé doit être répondu avec exactitude. Une omission volontaire peut entraîner la nullité du contrat, tandis qu’une information superflue n’est pas sanctionnée. Dans le doute, la transparence reste souvent la solution la plus sûre.
Pour un profil senior, la logique reste la même, mais les assureurs examinent souvent les dossiers avec davantage de vigilance. Des repères complémentaires sont disponibles sur l’assurance emprunteur pour les seniors.
Examen médical et questionnaire de santé : la différence à connaître
Le questionnaire est la première étape. L’examen médical, lui, n’intervient que dans certains dossiers plus sensibles : capital élevé, antécédents sérieux, âge plus avancé ou besoin d’un contrôle complémentaire. Les deux outils ne répondent donc pas au même rôle dans l’évaluation du dossier.
Concrètement, l’examen peut prendre la forme d’une prise de sang, d’un électrocardiogramme ou d’une consultation chez un médecin agréé. Le plus souvent, les frais sont supportés par l’assureur, sauf mention contraire dans les conditions générales. C’est une étape de vérification, pas un obstacle automatique.
Lorsque cette demande arrive, le calendrier compte. Un rendez-vous trop tardif retarde souvent toute la mise en place du prêt immobilier, car la banque attend l’accord final pour avancer. Mieux vaut organiser cette étape sans traîner.
L’assureur peut-il consulter votre dossier médical ?
La réponse est encadrée par le secret médical et par le RGPD, c’est-à-dire le règlement européen sur la protection des données. L’assureur ne peut pas interroger librement votre médecin ni accéder à votre dossier sans votre accord explicite. À la souscription, le document rempli par vos soins constitue la base de travail principale.
En cas de sinistre, la situation change : une vérification peut être menée pour comparer les déclarations initiales avec la réalité médicale, toujours dans un cadre légal précis. C’est là que les incohérences deviennent visibles si des éléments importants ont été passés sous silence. Le dossier reste donc confidentiel, mais il n’est jamais détaché de la sincérité déclarative.
| Moment | Accès de l’assureur | Conséquence |
|---|---|---|
| À la souscription | Uniquement aux réponses du questionnaire | Analyse du risque et tarification |
| Avec examen complémentaire | Aux résultats demandés et autorisés | Affinage de l’étude du dossier |
| En cas de sinistre | Vérification encadrée et consentie | Contrôle de cohérence des déclarations |
La banque, elle, ne reçoit pas le détail médical. Elle connaît seulement la décision finale : accord, surprime, exclusion ou refus. C’est une nuance essentielle pour tous ceux qui redoutent que leurs données circulent au-delà du strict nécessaire.
Pourquoi les assureurs appliquent parfois une surprime ou une exclusion
Lorsque le profil de santé sort de la norme statistique du contrat, l’assureur ajuste sa proposition. La surprime est une majoration de cotisation, tandis qu’une exclusion retire une garantie précise pour un risque identifié. Ce n’est pas forcément un refus : c’est souvent une façon de rendre le contrat possible malgré un antécédent.
Un emprunteur stabilisé sous traitement peut ainsi obtenir une couverture avec une cotisation un peu plus élevée, sans perdre l’essentiel de sa protection. Pour mieux comprendre ce mécanisme, un dossier pratique sur la surprime d’assurance emprunteur permet de voir comment les assureurs raisonnent. Dans bien des cas, la décision repose moins sur l’existence d’un souci de santé que sur sa stabilité, sa date d’apparition et son suivi.
Cette logique explique pourquoi deux personnes ayant un antécédent proche peuvent recevoir des réponses différentes. L’une sera acceptée aux conditions standard, l’autre avec ajustement, selon la manière dont le risque est interprété. Le contrat reste donc une affaire de nuances, pas de verdict automatique.
Faut-il remplir le questionnaire médical pour tous les prêts immobiliers ?
Non. La dispense peut s’appliquer si le capital assuré par emprunteur ne dépasse pas 200 000 € et si le prêt se termine avant les 60 ans de l’emprunteur. Dès qu’une condition manque, le questionnaire peut redevenir obligatoire.
Que risque-t-on en cas d’oubli dans la déclaration médicale ?
Un oubli sur un élément demandé peut fragiliser le contrat, surtout en cas de sinistre. Selon la gravité et le contexte, l’assureur peut invoquer une fausse déclaration et aller jusqu’à la nullité du contrat.
Une grossesse doit-elle être déclarée ?
Non. La grossesse n’est pas une maladie et ne doit pas être prise en compte par l’assureur dans l’évaluation du risque. Il n’y a donc pas d’obligation de la mentionner.
L’assureur peut-il lire mon dossier médical complet ?
Non, pas à la souscription. Le secret médical protège vos données et l’assureur se base d’abord sur vos réponses. Un contrôle plus poussé peut intervenir en cas de sinistre, dans un cadre encadré et avec les autorisations nécessaires.
Le questionnaire doit-il être rempli séparément par chaque co-emprunteur ?
Oui. L’évaluation est individuelle. Chaque personne souscrivant une assurance emprunteur remplit son propre questionnaire, et les décisions peuvent différer selon le profil de santé de chacun.



