Acquérir un monument historique n’a rien d’un achat immobilier ordinaire. Entre la rareté du bien, l’exigence des travaux et la perspective d’une fiscalité avantageuse, ce type d’investissement attire surtout les contribuables qui cherchent à conjuguer patrimoine et réduction d’impôt. En 2026, alors que les arbitrages fiscaux se durcissent et que l’immobilier ancien séduit par sa capacité de valorisation, le dispositif Monument Historique reste l’un des plus singuliers du marché. Sa logique est simple sur le papier, mais très encadrée dans les faits : restaurer un bien protégé, respecter les règles patrimoniales, puis profiter d’un mécanisme de déduction particulièrement puissant. C’est précisément ce mélange de prestige, de contrainte et d’optimisation qui le rend si recherché.
Pour autant, ce régime n’a rien d’un placement automatique. Il s’adresse avant tout à des profils imposés, capables d’absorber des travaux parfois lourds, des délais administratifs longs et une conservation sur la durée. La question n’est donc pas seulement « combien d’impôt peut être économisé ? », mais aussi « le bien a-t-il un vrai intérêt architectural et patrimonial ? ». C’est là que la différence se joue : un monument historique bien choisi peut devenir un actif rare, porteur de sens et de valorisation à long terme, quand un mauvais dossier peut vite transformer l’avantage fiscal en source de complications. Je ne suis pas conseillère en investissement, mais une règle s’impose clairement : dans ce dispositif, la qualité du bien compte autant que le gain fiscal.
Investir dans un monument historique pour défiscaliser : les points clés à retenir
- Déduction possible à 100 % des travaux sur le revenu global, sans plafond, sous conditions.
- Bien classé ou inscrit obligatoire au titre des monuments historiques.
- Conservation pendant 15 ans après la dernière déduction pour éviter un redressement.
- Travaux validés par les Architectes des Bâtiments de France, avec des contraintes patrimoniales fortes.
- Pas d’obligation de louer : l’occupation personnelle peut rester compatible avec l’avantage fiscal.
- Intérêt renforcé pour les foyers très imposés, notamment à partir d’une tranche marginale d’imposition élevée.
- SCI possible uniquement à l’IR : la SCI à l’IS ne permet pas de bénéficier du régime.
Monument historique et défiscalisation : comment fonctionne le régime fiscal
Le dispositif Monument Historique repose sur une idée très particulière : soutenir la restauration du patrimoine tout en allégeant la charge fiscale du propriétaire. Le mécanisme permet, sous conditions, de déduire les dépenses de travaux du revenu global, et non seulement des revenus fonciers. Autrement dit, la base de calcul peut être bien plus large que dans de nombreux autres régimes, ce qui explique l’attrait de ce cadre pour les contribuables les plus exposés à l’impôt.
La distinction entre bien classé et bien inscrit mérite d’être clarifiée. Un immeuble classé bénéficie d’une protection plus forte, avec des contraintes plus importantes, tandis qu’un bien inscrit au titre des monuments historiques reste protégé, mais avec un niveau d’intervention parfois un peu plus souple. Dans les deux cas, l’encadrement est sérieux : impossible d’improviser une rénovation standard sur un tel bien, car chaque modification touche à l’intégrité du lieu. C’est précisément cette exigence qui protège la valeur culturelle du bien, tout en donnant du sens à la défiscalisation.
Pourquoi le mécanisme attire les contribuables fortement imposés
Le principal intérêt tient à la puissance de la déduction. Lorsqu’un foyer supporte une imposition élevée, chaque euro de travaux admissibles peut générer un effet fiscal très visible sur plusieurs années, selon l’étalement du chantier. Dans un cas simple, 100 000 € de travaux sur un foyer soumis à 41 % peuvent représenter 41 000 € d’économie d’impôt, à condition bien sûr que le dossier soit éligible et correctement structuré.
Cette logique explique pourquoi le dispositif est moins adapté à une stratégie opportuniste qu’à une vision patrimoniale. Il ne s’agit pas de chercher un gain rapide, mais de transformer un chantier complexe en levier d’optimisation durable. Au fond, l’avantage fiscal sert de catalyseur à un projet immobilier plus ambitieux.
Conditions du monument historique : ce qu’il faut vérifier avant d’acheter
Avant d’engager un investissement de ce type, plusieurs règles doivent être passées au crible. Le bien doit être officiellement classé ou inscrit, les travaux doivent être validés par les Architectes des Bâtiments de France, et le propriétaire doit conserver le bien pendant au moins 15 ans après la dernière déduction. Sans cette discipline, le risque fiscal devient réel, car l’administration peut remettre en cause l’avantage obtenu.
Les contraintes portent aussi sur la nature du chantier. Les matériaux, les techniques et les finitions doivent respecter l’âme du lieu, ce qui entraîne souvent un surcoût par rapport à une rénovation classique. Il faut compter, selon les projets, un budget supérieur de 15 à 30 % environ, notamment lorsque la façade, la toiture, les menuiseries ou les décors intérieurs exigent des savoir-faire spécialisés. La beauté du patrimoine a donc un prix, mais elle s’accompagne aussi d’une rareté qui soutient la valorisation à long terme.
| Critère | Monument historique | Loi Malraux |
|---|---|---|
| Type de bien | Classé ou inscrit | Bien situé en secteur protégé |
| Plafond de travaux | Aucun plafond spécifique | Plafond encadré sur 4 ans |
| Obligation de louer | Non | Oui |
| Durée de détention | 15 ans | 9 ans |
| Intérêt fiscal | Fort pour les foyers très imposés | Souvent plus lisible, mais moins souple |
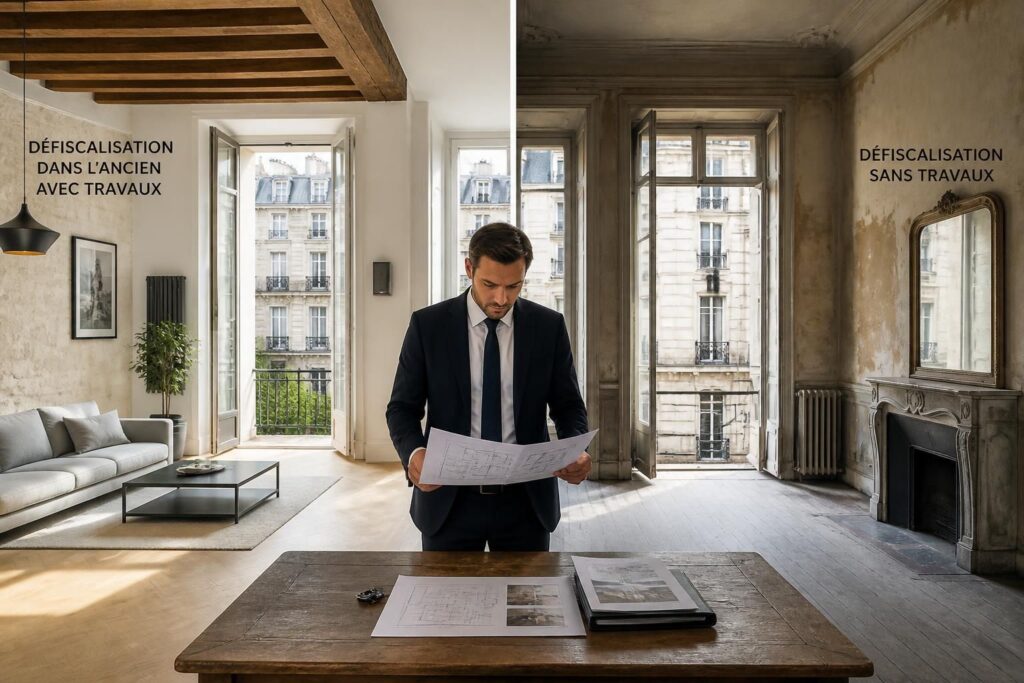
Cette comparaison avec la loi Malraux est utile, car les deux régimes visent la protection du bâti ancien, mais avec des logiques différentes. La première privilégie la souplesse et l’occupation du bien, la seconde impose davantage de contraintes géographiques mais offre une architecture fiscale encore plus rare. Le bon choix dépend donc du projet, du profil fiscal et du degré d’attachement au bien.
Investir dans un monument historique : étapes, montage et exemple concret
Un projet bien mené commence presque toujours par la sélection d’un bien réellement éligible, et pas seulement séduisant sur le plan esthétique. Les dossiers les plus solides associent une lecture patrimoniale, un chiffrage précis des travaux et un calendrier réaliste. Les plateformes spécialisées, les notaires et certains opérateurs dédiés peuvent aider à identifier les immeubles compatibles, puis à sécuriser le montage fiscal.
La suite suit généralement une logique en plusieurs temps : vérification de l’éligibilité, dépôt et validation du dossier de travaux, réalisation du chantier sous contrôle technique, puis déclaration des dépenses dans les formulaires fiscaux adaptés, notamment la déclaration des revenus fonciers spécifique lorsque le montage l’exige. Si le bien est détenu via une société civile immobilière, encore faut-il que celle-ci soit soumise à l’impôt sur le revenu, car une SCI à l’IS ne permet pas de profiter du même traitement. Ce point technique, souvent négligé, change pourtant complètement le résultat final.
Un exemple de projet pour mesurer l’effet fiscal
Prenons un cas simple : un appartement de caractère acheté 200 000 €, avec 150 000 € de travaux éligibles étalés sur deux ou trois ans. Si le foyer est imposé à 41 %, l’économie potentielle peut atteindre 61 500 € sur la période de chantier, sous réserve que toutes les conditions soient remplies. Ce type de calcul illustre bien pourquoi le dispositif attire les profils fiscalement exposés.
Ce qui compte, pourtant, n’est pas seulement la mécanique de l’impôt. Un bel immeuble ancien, situé dans une ville patrimoniale comme Bordeaux, Arles, Albi ou Paris, peut aussi bénéficier d’une demande soutenue et d’un réel potentiel de valorisation. L’important est de ne pas inverser la logique : le bien doit rester cohérent, même sans avantage fiscal. C’est là qu’un projet devient durable.
Où trouver un monument historique éligible à la défiscalisation
Contrairement à d’autres dispositifs centrés sur des zones précises, le régime Monument Historique ne repose pas sur une liste fermée de villes. Ce sont les caractéristiques du bien qui comptent, à savoir son classement ou son inscription au titre des monuments historiques. Cela dit, certaines communes sont naturellement plus riches en immeubles remarquables, ce qui augmente les opportunités de sélection.
Les secteurs les plus intéressants se trouvent souvent dans les centres anciens très protégés, les villes d’art ou les quartiers où le bâti ancien a traversé les siècles avec une forte valeur architecturale. Bordeaux, Arles, Albi, Avignon, Caen ou certains arrondissements parisiens concentrent ainsi des biens particulièrement recherchés. Pour vérifier l’éligibilité d’un immeuble, la base publique du ministère de la Culture reste une référence utile : pop.culture.gouv.fr. Côté fiscalité, les repères officiels sont également disponibles sur impots.gouv.fr et les informations patrimoniales sur service-public.fr.
Les villes où le patrimoine crée souvent les meilleures opportunités
Un investisseur peut être tenté par la notoriété d’une adresse, mais la vraie question reste celle de la qualité du dossier. Une ville prestigieuse n’assure pas à elle seule une bonne opération ; elle doit s’accompagner d’un bien techniquement exploitable, bien documenté et correctement restauré. Dans ce segment, le patrimoine urbain fait souvent la différence, car il nourrit autant l’attrait culturel que la demande de long terme.
En pratique, le marché reste de niche et la liquidité n’est pas comparable à celle d’un appartement standard. Cette rareté peut renforcer l’intérêt du bien, mais elle exige aussi de la patience. Dans un tel contexte, le temps devient une donnée stratégique, presque autant que le budget.
Risques, limites et points de vigilance d’un investissement en monument historique
Le principal risque n’est pas fiscal, il est souvent opérationnel. Les chantiers peuvent durer plus longtemps que prévu, les autorisations administratives prendre du retard, et les surcoûts apparaître au fil des découvertes techniques. Une toiture, une charpente ou un décor intérieur peuvent réserver des surprises qui n’existent pas dans l’immobilier neuf.
La contrainte de conservation sur 15 ans doit également être intégrée dès le départ. Revendre trop vite peut déclencher un redressement, ce qui annule en partie l’intérêt de l’opération. Il faut donc accepter une logique patrimoniale de long terme, avec une certaine immobilisation du capital. Pour un investisseur pressé ou un budget serré, ce cadre reste souvent mal adapté.
Une liste de vérifications à faire avant de signer
- Vérifier le statut exact du bien : classé ou inscrit, avec justificatifs officiels.
- Relire le calendrier des travaux : durée, lots, autorisations, intervenants.
- Contrôler le mode de détention : en direct ou via SCI à l’IR.
- Étudier le coût réel de la restauration : honoraires, matériaux, imprévus.
- Anticiper la conservation de 15 ans : projet de vie, revente, transmission.
- Évaluer la cohérence patrimoniale : emplacement, potentiel de valorisation, marché local.
À ce stade, la logique est claire : la défiscalisation n’est pas un bonus décoratif, mais un levier qui doit s’adosser à un actif solide. Quand le bien est remarquable, le dossier bien monté et le budget cohérent, le dispositif peut prendre tout son sens. Quand l’un de ces piliers manque, la promesse perd vite de sa force.
Monument historique, loi Malraux et immobilier ancien : quel profil pour quel projet
Le monument historique s’adresse surtout aux foyers qui cherchent une défiscalisation puissante, sans plafond de travaux, et qui acceptent un cadre très encadré. À l’inverse, la loi Malraux s’adresse davantage à ceux qui veulent rénover dans certains secteurs protégés avec une logique plus balisée. Les deux relèvent de l’immobilier ancien, mais l’expérience d’achat, de travaux et de détention n’est pas la même.
Le bon arbitrage dépend donc de l’équilibre recherché entre liberté d’occupation, effort de restauration et intensité fiscale. Un propriétaire très imposé, prêt à conserver un bien prestigieux sur la durée, trouvera souvent plus de latitude dans le régime Monument Historique. À l’inverse, un investisseur qui veut un cadre plus lisible et une durée de détention plus courte pourra regarder du côté de Malraux. Dans tous les cas, la clé reste la même : acheter un bien qui a du sens avant même de parler de réduction d’impôt.
Pour aller plus loin, il est utile de s’appuyer sur des sources officielles et sur des opérateurs capables de sécuriser la sélection, le montage et les travaux. C’est souvent là que la différence se joue entre un projet élégant sur le papier et une opération réellement maîtrisée.
Peut-on habiter un monument historique tout en profitant de la défiscalisation ?
Oui, c’est l’un des atouts les plus rares du régime : l’occupation personnelle du bien n’empêche pas, sous conditions, la déduction des travaux.
Combien de temps faut-il conserver le bien ?
La conservation doit durer 15 ans à compter de la dernière déduction pour éviter toute remise en cause fiscale.
Faut-il obligatoirement louer le bien ?
Non. Contrairement à d’autres dispositifs, la location n’est pas imposée pour bénéficier du régime Monument Historique.
Une SCI peut-elle être utilisée pour ce type d’investissement ?
Oui, mais seulement si la SCI est soumise à l’impôt sur le revenu. Une SCI à l’IS ne permet pas de bénéficier du même avantage fiscal.
Où vérifier si un bien est bien classé ou inscrit ?
La base officielle du ministère de la Culture, accessible sur pop.culture.gouv.fr, permet de rechercher les monuments historiques par commune ou par statut.