Dans l’immobilier ancien, la fiscalité ne se résume pas à une simple case à cocher. Selon l’état du bien, la nature des travaux, la ville choisie et votre niveau d’imposition, les options fiscales n’offrent pas du tout les mêmes leviers. Certains dispositifs misent sur une réduction d’impôts rapide, d’autres sur la déduction de charges ou l’amortissement, tandis que les biens patrimoniaux s’adressent à des profils capables d’absorber des rénovations plus lourdes. C’est là que la défiscalisation immobilier ancien devient intéressante : elle ne promet pas un rendement miracle, mais elle peut transformer une opération bien préparée en investissement locatif plus lisible et plus robuste.
En 2026, les règles restent exigeantes, avec des conditions de zonage, de durée de location, de nature des dépenses éligibles et de conservation des justificatifs. La loi Denormandie vise surtout les logements à rénover dans certaines communes, la loi Malraux cible les biens à forte valeur patrimoniale, tandis que le régime du déficit foncier ou le statut LMNP réel s’envisagent différemment selon le niveau de charges et la stratégie de détention. Le point décisif n’est donc pas de chercher le dispositif “le plus rentable” en théorie, mais celui qui correspond au bon montage, au bon calendrier et au bon niveau d’effort. En fiscalité immobilière, la clarté du dossier vaut souvent autant que la qualité de la pierre.
En bref
- Avec travaux : la loi Denormandie, la loi Malraux et le déficit foncier peuvent alléger l’impôt, mais avec des règles différentes.
- Sans travaux lourds : le statut LMNP réel peut neutraliser une partie des revenus imposables grâce aux amortissements.
- Le zonage et la durée de location comptent autant que le montant investi.
- Les avantages fiscaux dépendent du profil fiscal, du budget de rénovation et de l’horizon de détention.
- La paperasse est centrale : devis, factures, autorisations et preuves d’éligibilité doivent être conservés.
Défiscalisation immobilier ancien avec travaux : quand la rénovation devient un levier fiscal
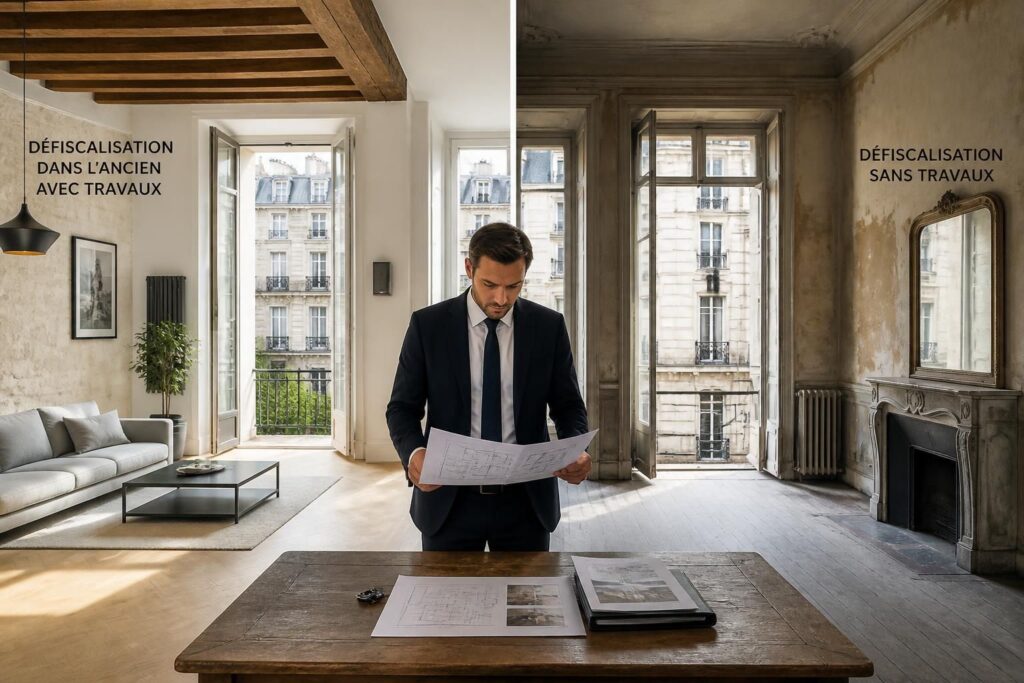
Dans un bien ancien, les travaux ne servent pas seulement à remettre le logement au goût du jour. Ils peuvent aussi déclencher des mécanismes fiscaux très différents selon la nature de l’opération. C’est particulièrement vrai pour des investisseurs comme Claire, qui achète un deux-pièces dans une ville moyenne et hésite entre une remise à neuf classique et une stratégie pensée pour l’impôt. Dans ce type de projet, la question n’est pas “faut-il rénover ?” mais “quelle rénovation permet de maximiser la cohérence globale ?”.
Le dispositif le plus connu reste la loi Denormandie, pensée pour soutenir la réhabilitation de logements anciens dans certaines communes. Le principe est simple sur le papier : une part significative du coût total doit être consacrée à la rénovation, et l’avantage fiscal s’étale sur plusieurs années. La loi Malraux, elle, vise les secteurs protégés et impose une restauration plus exigeante, mais peut offrir une réduction importante sur les dépenses éligibles. Pour un bien très dégradé ou patrimonial, ces cadres peuvent se révéler puissants, à condition de respecter les règles à la lettre.
Le meilleur choix dépend surtout de trois paramètres : le montant des travaux, la localisation du bien et la durée pendant laquelle le logement sera conservé. Un projet avec 50 000 € de rénovation sur un achat de 150 000 € ne se lit pas comme une restauration de façade dans un secteur sauvegardé. La fiscalité suit la réalité du chantier, pas l’inverse.
La loi Denormandie : un cadre ciblé pour rénover et louer
La loi Denormandie concerne des logements anciens situés dans des zones éligibles, avec un niveau de travaux qui doit représenter au moins 25 % du coût total de l’opération. En pratique, cela signifie qu’un achat à 150 000 € nécessite au minimum 50 000 € de travaux si l’on veut entrer dans le cadre. L’avantage fiscal varie selon la durée de location choisie, avec des paliers classiques sur 6, 9 ou 12 ans.
Ce dispositif plaît aux investisseurs qui cherchent une réduction d’impôts relativement lisible. Il peut convenir à un bien situé dans un centre-ville à redynamiser, à condition de vérifier l’éligibilité de la commune et de respecter les plafonds et la durée de mise en location. Pour contrôler le cadre, les sources publiques restent la base : service-public.fr et le BOFiP détaillent les règles de manière officielle.
Un exemple concret aide à visualiser le mécanisme : sur une opération de 150 000 € d’achat et 50 000 € de travaux, un taux de 12 % sur 6 ans représente 18 000 € d’avantage au total, soit 3 000 € par an. Ce n’est pas un bonus automatique sur le compte bancaire, mais un outil de respiration fiscale qui améliore l’équation globale. Le vrai gain se juge donc après le crédit, les charges et la vacance locative.
La loi Malraux : la restauration patrimoniale pour les dossiers ambitieux
La loi Malraux vise les biens situés dans des secteurs patrimoniaux spécifiques, comme les sites patrimoniaux remarquables ou des zones de restauration encadrées. Ici, il ne s’agit pas d’un simple rafraîchissement : la rénovation est souvent lourde, encadrée par des prescriptions architecturales et, dans certains cas, par l’Architecte des Bâtiments de France. C’est un cadre exigeant, mais il peut intéresser les contribuables dont la fiscalité mérite une stratégie plus musclée.
Son atout principal tient à la réduction d’impôt accordée sur certaines dépenses de restauration éligibles. Pour un investisseur déjà fortement imposé, le dispositif peut absorber une partie notable du coût du chantier. En revanche, la contrainte patrimoniale est réelle : on n’achète pas un Malraux comme on achète un appartement standard. La qualité du dossier technique, l’autorisation administrative et l’ordre des travaux deviennent des éléments aussi importants que le prix du mètre carré.
Pour aller plus loin sur les montages patrimoniaux, un détour par l’investissement dans un monument historique peut aider à comparer les logiques de restauration d’exception. La frontière entre plaisir patrimonial et optimisation fiscale reste étroite, mais bien préparée, elle peut devenir très cohérente.
Défiscalisation immobilier ancien sans travaux lourds : les options fiscales les plus souples
Tout ne repose pas sur une rénovation spectaculaire. Dans l’immobilier ancien, certaines stratégies fonctionnent aussi sans chantier massif, à condition d’adopter le bon régime et de garder un œil sur la fiscalité des loyers. C’est souvent le cas lorsqu’un bien est en bon état, déjà louable rapidement, ou quand le budget ne permet pas une restauration lourde. Dans cette situation, l’objectif change : il ne s’agit plus de réduire la facture des artisans, mais de limiter l’impôt sur les revenus locatifs.
Le statut LMNP, c’est-à-dire loueur en meublé non professionnel, reste l’une des pistes les plus connues. Au régime réel, il permet de déduire les charges et surtout d’amortir le bien et le mobilier : l’amortissement correspond à une répartition comptable du prix d’achat sur plusieurs années. Autrement dit, une partie de la valeur du logement vient réduire le résultat imposable sans sortir d’argent supplémentaire. Cela ne génère pas de trésorerie, mais cela peut améliorer nettement le cash-flow après impôt.
Le déficit foncier constitue une autre option utile quand les charges dépassent les loyers. Ce mécanisme permet, sous conditions, d’imputer une partie du déficit sur le revenu global dans la limite prévue par la réglementation, puis de reporter le surplus sur les revenus fonciers futurs. Il est souvent prisé par les propriétaires qui rénovent progressivement un bien ancien, sans forcément entrer dans un dispositif “à label”. Là encore, la logique est pragmatique : moins de spectaculaire, plus d’efficacité fiscale.
LMNP réel : amortir pour alléger l’impôt sans chantier lourd
Le statut LMNP devient particulièrement intéressant quand le bien est destiné à la location meublée et que l’investisseur accepte une comptabilité plus rigoureuse. Le régime réel permet de déduire les charges réelles, puis d’amortir le bâtiment, le mobilier et certains équipements. Cette mécanique peut réduire fortement le revenu imposable, surtout sur les premières années d’exploitation.
Dans un cas simplifié, un bien acheté 150 000 € avec du mobilier et quelques aménagements peut générer des amortissements annuels significatifs. Une projection prudente permet souvent de lisser l’imposition et d’éviter que les loyers ne soient immédiatement grignotés par la fiscalité. Pour préparer ce type de dossier, un outil de comparaison comme un simulateur de comparaison peut aider à tester plusieurs hypothèses de durée, de charges et de financement.
Le point clé reste la cohérence entre la location meublée, le marché local et le niveau de gestion accepté. Un meublé rentable sur le papier peut devenir lourd à exploiter si le turnover locatif est trop élevé. La simplicité apparente cache souvent une vraie exigence de suivi.
Déficit foncier : utile quand les charges dépassent les loyers
Le déficit foncier s’adapte bien aux propriétaires qui engagent des dépenses de rénovation importantes sur un bien déjà loué ou rapidement louable. Le principe repose sur une mécanique comptable classique : si les charges déductibles sont supérieures aux loyers encaissés, la différence peut alléger l’impôt dans les limites prévues. Cette piste est souvent choisie pour des travaux d’entretien, d’amélioration ou de remise en état dans l’ancien.
Concrètement, elle intéresse les contribuables qui veulent réduire leur base imposable sans entrer dans une niche trop encadrée. Les intérêts d’emprunt, la taxe foncière et certaines dépenses de réparation jouent un rôle important dans le calcul. Pour une rénovation ciblée, le cadre peut se montrer plus souple qu’un dispositif patrimonial très normé, à condition de bien distinguer les travaux éligibles des dépenses non déductibles.
Sur le plan documentaire, il est prudent de garder un dossier propre et daté. Pour approfondir les dépenses qui peuvent relever de cette logique, ce guide sur les travaux et l’impôt apporte un éclairage utile et concret.
Comparer les dispositifs de défiscalisation dans l’ancien selon votre profil fiscal
Le bon dispositif n’est pas le même pour tout le monde. Un ménage qui cherche à lisser sa fiscalité sur 9 ans ne fera pas le même choix qu’un contribuable très imposé qui veut rénover un bien historique. Pour mieux lire les différences, il faut croiser la nature du bien, la capacité à financer les travaux, le niveau d’imposition et la durée envisagée de détention. C’est souvent à ce moment-là que le projet devient réellement lisible.
| Dispositif | Travaux | Effet fiscal | Contraintes principales |
|---|---|---|---|
| LoI Denormandie | Au moins 25 % du coût total | Réduction d’impôts étalée sur 6, 9 ou 12 ans | Zonage éligible, plafonds de loyers et durée de location |
| LoI Malraux | Restauration lourde | Réduction sur dépenses de rénovation éligibles | Secteur patrimonial protégé, validation administrative |
| LMNP réel | Pas de seuil minimal imposé | Amortissements et charges qui réduisent le résultat imposable | Location meublée, comptabilité nécessaire |
| Déficit foncier | Travaux et charges déductibles | Imputation d’un déficit sur les revenus fonciers, voire le revenu global selon les règles | Bien loué nu, justification des dépenses |
Ce tableau montre une réalité simple : la fiscalité suit le projet, pas l’inverse. La loi Denormandie convient bien à une ville moyenne avec rénovation sérieuse, alors que la loi Malraux s’adresse à des biens d’exception. Le LMNP réel devient pertinent dès que la location meublée est compatible avec le marché local, tandis que le déficit foncier joue un rôle plus discret, mais souvent très efficace.
Avant signature, il est utile de lire les textes officiels sur impots.gouv.fr et les fiches pratiques de service-public.fr. Un simulateur de scénarios, même simple, évite de confondre économie d’impôt et vraie rentabilité.
Comment lire le rendement au-delà de la réduction d’impôts ?
Un avantage fiscal ne compense pas toujours un projet mal acheté. Pour mesurer la performance réelle, il faut additionner les loyers, retrancher les charges, le crédit et les vacances locatives, puis intégrer l’effet fiscal. C’est là que beaucoup de projets se jouent : une réduction généreuse peut masquer un prix trop élevé, des travaux sous-estimés ou un loyer surestimé.
Prenons un exemple simple : pour un achat de 150 000 € avec 50 000 € de travaux, un loyer de 800 € par mois et des charges annuelles de 1 200 €, la trésorerie peut rester négative au départ si le crédit est important. En revanche, la fiscalité peut amortir une partie du choc selon le dispositif choisi. Le but n’est pas d’effacer toute contrainte, mais d’éviter que l’impôt ne vienne fragiliser un montage déjà serré.
À ce stade, l’horizon de détention compte beaucoup. Un bien pensé pour 12 ans ne se structure pas comme un projet de revente à 5 ans. La stratégie fiscale la plus adaptée est souvent celle qui épouse le calendrier patrimonial.
Préparer un dossier solide pour défiscaliser dans l’immobilier ancien
La réussite d’un projet dépend autant des chiffres que des preuves. Dans l’ancien, un bon dossier repose sur une chronologie nette : étude du bien, validation du zonage, estimation des travaux, financement, puis conservation des justificatifs. Une erreur fréquente consiste à signer trop vite, avant d’avoir vérifié l’éligibilité du logement au dispositif visé. Or un dossier bien documenté peut éviter bien des surprises lors de la déclaration fiscale.
Les pièces à conserver doivent être précises et datées. Les devis, factures détaillées, permis, autorisations, accords en secteur protégé, attestations de zonage et éléments liés à la location constituent la base. Pour le LMNP, il faut aussi garder l’état descriptif du mobilier et la comptabilité si le régime réel est retenu. Dans les programmes à forte contrainte, le dossier administratif vaut presque autant que les mètres carrés.
Pour ceux qui souhaitent comparer leur stratégie avec d’autres leviers d’optimisation, la page sur la fiscalité immobilière et les dispositifs en vigueur permet de remettre les options dans un cadre plus large. Dans la pratique, un courtier, un notaire et un fiscaliste peuvent fluidifier le montage avant même la signature.
- Vérifier le zonage avant d’engager une offre d’achat.
- Chiffrer les travaux avec plusieurs devis détaillés.
- Conserver toutes les factures et autorisations.
- Simuler plusieurs durées de détention et scénarios de loyers.
- Comparer le gain fiscal et le cash-flow après crédit.
Cette méthode reste la meilleure protection contre les mauvaises surprises. En immobilier ancien, la fiscalité récompense rarement l’improvisation, mais elle sait valoriser la préparation.
Pour un investisseur qui veut aller plus loin dans une logique patrimoniale globale, un détour par les mécanismes de détention comme les avantages d’une SCI peut aussi éclairer la réflexion, même si cela ne remplace jamais une analyse personnalisée des flux et des objectifs. Chaque montage a sa logique propre, et c’est souvent la combinaison entre fiscalité, financement et qualité du bien qui fait la différence.
Faut-il forcément faire des travaux pour défiscaliser dans l’ancien ?
Non. Certains dispositifs comme le LMNP réel ou le déficit foncier peuvent fonctionner sans rénovation lourde, même si des dépenses restent souvent utiles pour améliorer la rentabilité et la valeur du bien.
La loi Denormandie est-elle intéressante en 2026 ?
Elle peut l’être si le bien est situé dans une commune éligible et si les travaux représentent au moins 25 % du coût total. Son intérêt dépend surtout du prix d’achat, du budget rénovation et de la durée de location prévue.
Quelle différence entre la loi Malraux et le déficit foncier ?
La loi Malraux concerne des biens patrimoniaux dans des secteurs protégés et donne une réduction d’impôt sur certaines dépenses éligibles. Le déficit foncier, lui, permet d’imputer des charges et travaux déductibles sur les revenus fonciers, avec un cadre plus souple mais moins patrimonial.
Le statut LMNP permet-il de ne plus payer d’impôt sur les loyers ?
Il peut fortement réduire l’imposition grâce aux amortissements et aux charges, mais tout dépend du niveau de loyers, des dépenses et du régime retenu. Il faut aussi tenir une comptabilité adaptée si le régime réel est choisi.
Quels documents faut-il absolument garder ?
Les devis, factures, autorisations d’urbanisme, preuves de zonage, baux, états des lieux et, en LMNP, l’inventaire du mobilier. Sans pièces justificatives solides, l’avantage fiscal peut être contesté.
Camille Berthier